
Una celebrity cinese può portare milioni di persone davanti a una vetrina. Può far desiderare una borsa, riempire Xiaohongshu di contenuti e convertire una campagna in un acquisto. Ma può anche sparire domani. Come un trend nel feed che intercetti oggi e domani è già ricordo.
I brand di lusso internazionali dovrebbero guardare con più attenzione a quello che sta succedendo mentre continuano a moltiplicare gli ambassador. Nel 2026 Zhao Lusi, Zhang Linghe, Wang Anyu e molti altri nomi altisonanti hanno aggiunto nuovi brand ai propri portafogli di collaborazioni, in un mercato nel quale la domanda luxury continua a mostrare segnali di debolezza. Più di una testata parla apertamente di star su cui i brand stanno scommettendo per resurrect growth.
Ma un brand di lusso non è un titolo in borsa che “basta un nuovo volto” a riportare ai massimi e, soprattutto, un ambassador non è il suo azionista di maggioranza.
Mentre qualcuno cerca di rimettere in quotazione il desiderio, Gucci abbassa i prezzi. Siamo ancora in Cina, non alla ricerca del prossimo titolo da far volare. Una delle borse della collezione Spring/Summer 2026, la Mercato small tote per la precisione, è passata da 25.500 a 20.000 RMB, circa il 22% in meno. Il prezzo scende proprio mentre il settore cerca di capire come recuperare qualcosa di molto più difficile da comprare con una campagna: il valore percepito del brand.
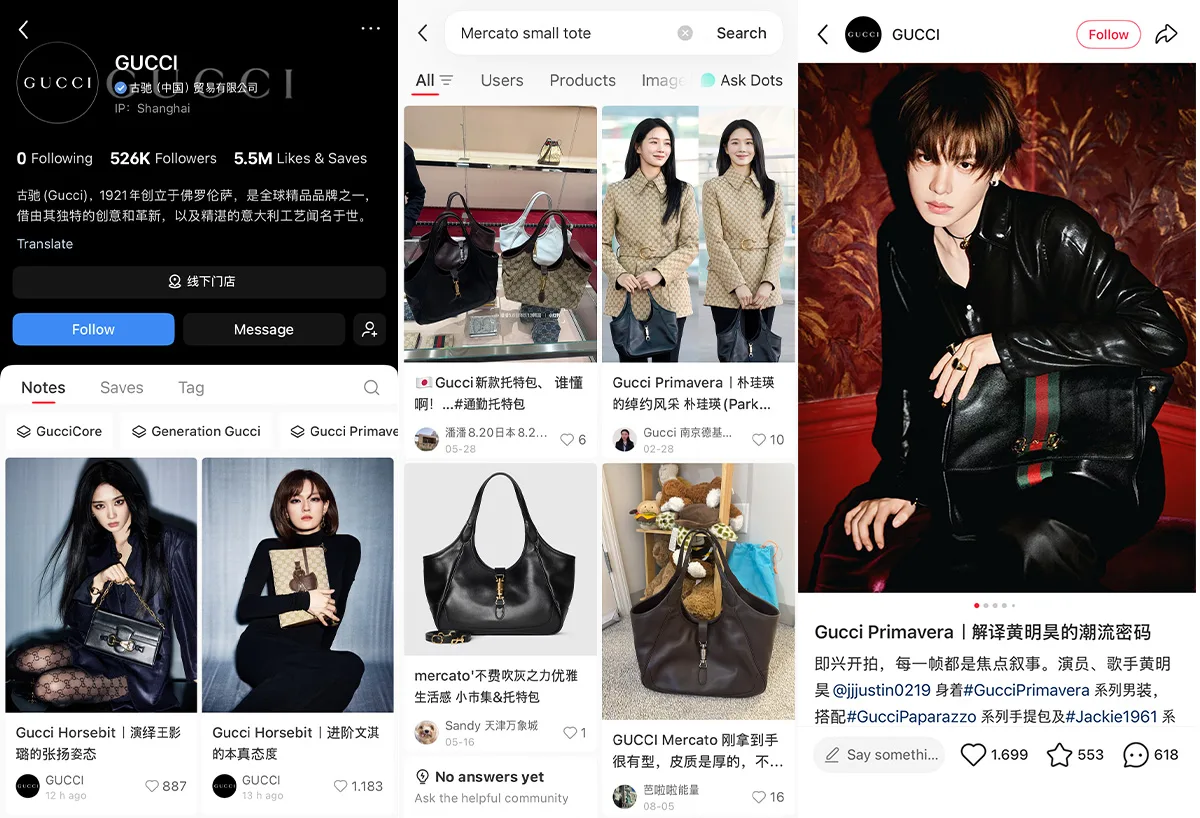
Perché il lusso in Cina sta comprando attenzione proprio quando dovrebbe ricostruire valore?
Per anni la Cina è stata uno dei grandi motori della crescita del lusso internazionale, ma il vento è cambiato. La domanda cinese è più prudente, i consumatori sono più selettivi e una parte della clientela aspirazionale ha semplicemente smesso di comprare marchi europei. Il Financial Times, citando Bain, parla di circa 60 milioni di consumatori aspirazionali usciti dal mercato luxury negli ultimi tre anni, mentre gli aumenti di prezzo hanno portato molti prodotti a costare dal 50% al 70% in più rispetto al 2019.
In un contesto del genere la celebrity sembra una soluzione quasi perfetta. Il brand entra immediatamente nella cultura pop, prende una scorciatoia verso una community già enorme e trasforma un nome conosciuto in un acceleratore di attenzione. È un asset estremamente efficiente quando il problema è farsi vedere. Ma il rallentamento del lusso cinese non è un problema di reach. Se lo fosse, basterebbe comprare più volti. È un problema di valore del marchio: quel nome non è più una garanzia.
La celebrity economy comincia così a diventare ambigua. Può aumentare il valore percepito del prodotto oppure può semplicemente trasferire sul prodotto il valore che appartiene già alla persona. E se domani quella persona cambia maison, cambia anche il destinatario di una parte di quel desiderio.
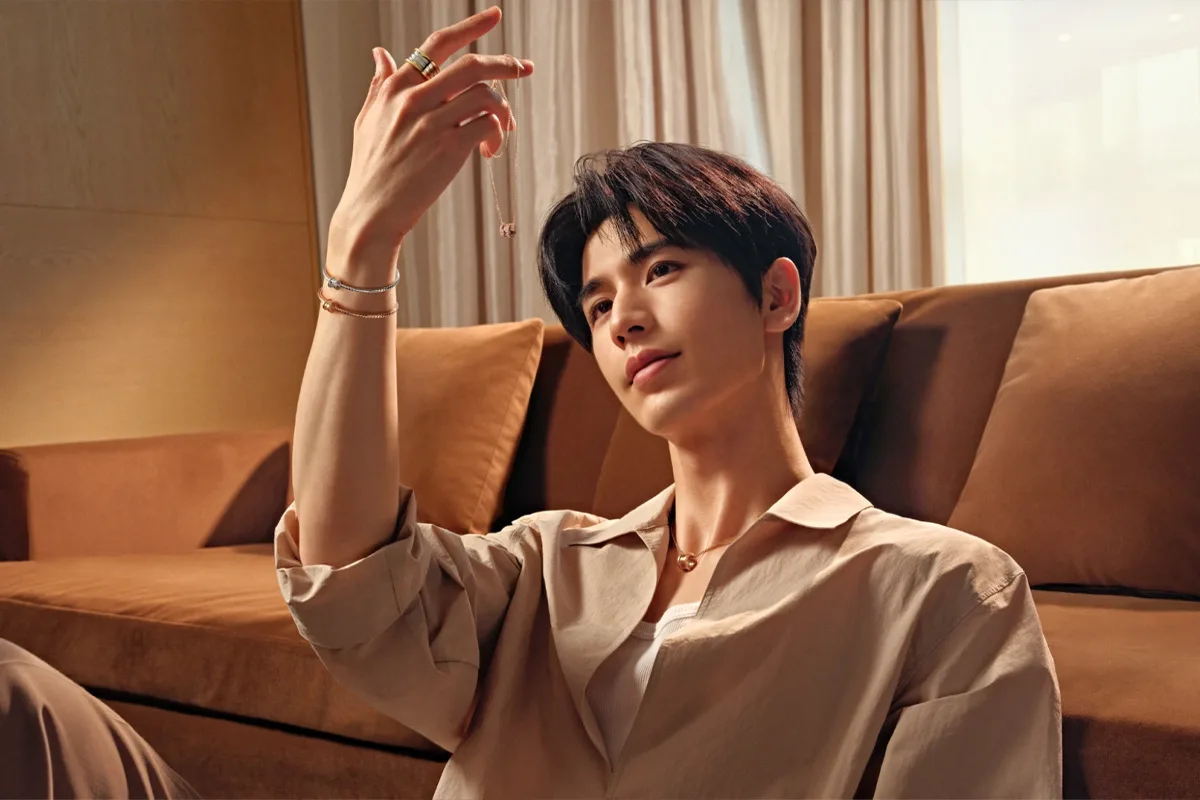
L’attore Zhang Linghe indossa la collezione Bulgari per la campagna dedicata al Qixi Festival. (Immagine: Bulgari).
Che cosa succede quando il consumatore desidera l’ambassador più del brand
Immaginiamo un consumatore che vede un gioiello Bulgari indossato da Zhang Linghe. L’idol rende il prodotto immediatamente più familiare, desiderabile, culturalmente a un passo. Ma cosa succede se domani Zhang Linghe passa a un altro brand? Quanto di quel desiderio rimane attaccato a Bulgari? La risposta dipende da quanto altro lavoro ha fatto la maison intorno a quella relazione.
Se l’associazione è semplicemente “Zhang Linghe + gioiello”, il capitale accumulato appartiene soprattutto all’attore. Se invece quella relazione ha costruito nuove associazioni con la casa di moda, con il suo design, il suo patrimonio, il modo in cui interpreta la cultura locale, l’esperienza che offre e il significato sociale del prodotto, allora parte di quel valore diventa patrimonio del marchio.
La differenza è enorme. Nel primo caso hai affittato attenzione. Nel secondo hai trasformato attenzione in brand equity.
È una distinzione particolarmente importante in Cina perché il mercato locale dispone ormai di brand capaci di costruire direttamente quel tipo di relazione culturale. Il Guochao ha reso evidente che un prodotto può essere aspirazionale anche quando non arriva dall’Europa e che un brand può parlare di identità, patrimonio e status senza avere una storia centenaria alle spalle.
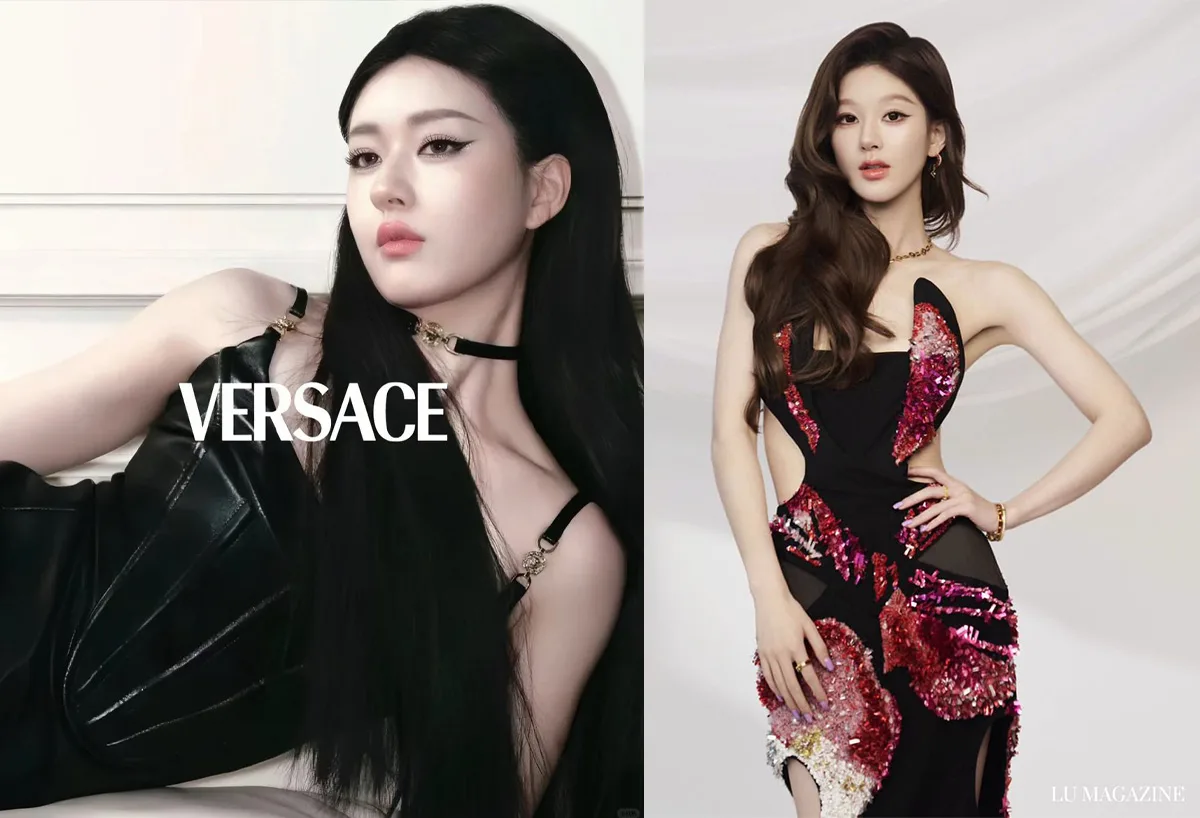
Zhao Lusi nelle campagne per Versace (a sinistra) e per il brand di gioielleria cinese Chow Tai Fook (a destra). (Immagini: Versace / Chow Tai Fook).
Perché il Guochao rende più rischiosa la strategia della celebrity
Il vantaggio dei brand cinesi non consiste soltanto nell’avere celebrità molto amate, quelle possono averle anche i brand europei. Consiste nel poter costruire intorno a quelle persone un sistema di significati che nasce già dentro il mercato. Un brand di lusso europeo, però, deve compiere un passaggio in più: prendere un capitale culturale esterno, quello dell’idol, e riuscire a farlo confluire nel proprio universo senza svuotarlo.
Un volto noto può prestare la propria immagine, il proprio pubblico e persino il proprio status, ma non può prestare per sempre il proprio significato. Quello resta suo. E più il suo portafoglio di endorsement cresce, più la domanda diventa pertinente: quanto di quel capitale è davvero proprietà del brand?
Zhao Lusi, per esempio, nel primo semestre 2026 ha ottenuto almeno 14 nuovi endorsement, secondo quanto riportato da Jing Daily, aggiungendo nuovi marchi a un portafoglio già molto ampio. Praticamente un cartellone pubblicitario con le gambe. Nello stesso periodo ha lanciato anche Rose Amigo, trasformandosi da volto scelto dai brand a proprietaria di un brand.
L’assurdità è quasi perfetta: più forte diventa il suo personal brand, meno è possibile considerarla semplicemente un veicolo attraverso cui trasferire valore a una maison. La relazione può funzionare benissimo. La questione è capire chi, alla fine, possiede il valore costruito dalla relazione.
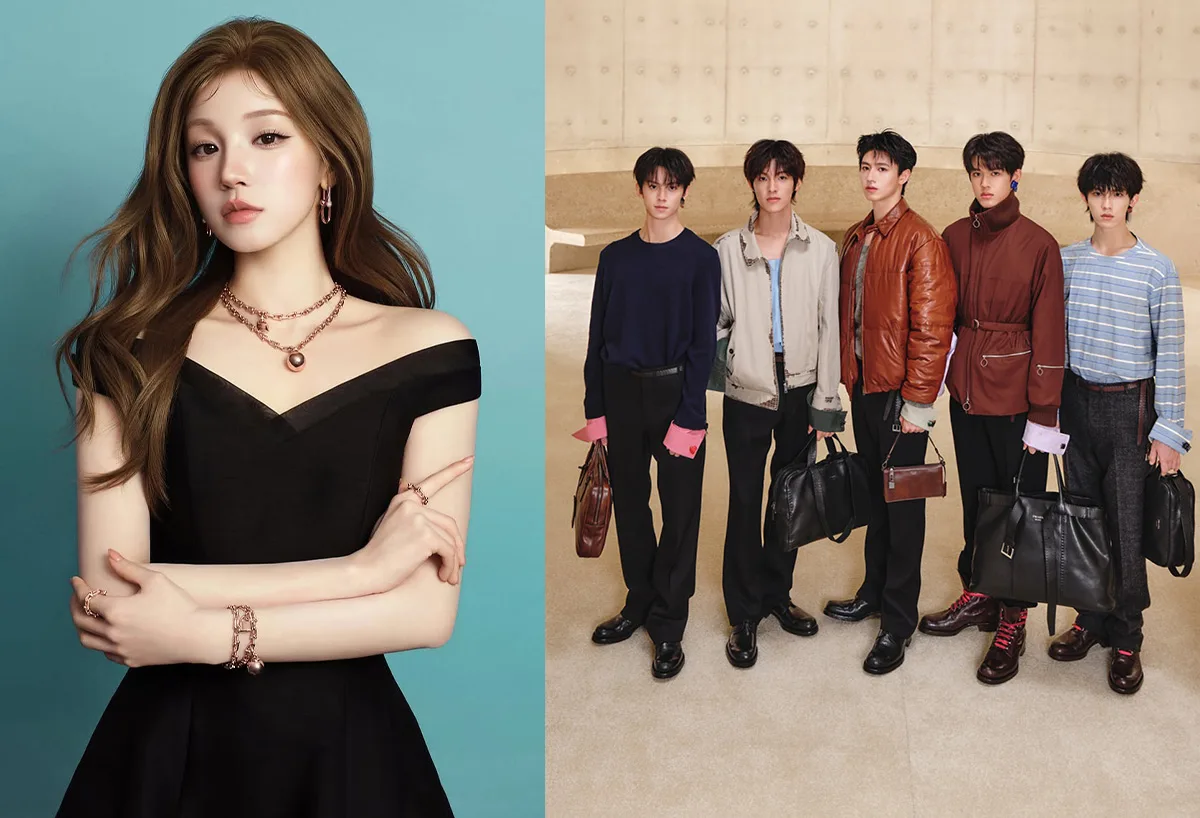
Strategie d’ingaggio visivo e di fandom con Yuqi per Tiffany & Co. (a sinistra) e i Transform Project per Prada (a destra). (Immagini: Tiffany & Co. / Prada).
Come dovrebbe usare una celebrity cinese un brand di lusso che vuole competere con il Guochao
La soluzione non è smettere di lavorare con gli idol. In un ecosistema in cui attenzione, fandom e conversazione hanno un valore commerciale enorme, sarebbe miope rinunciare a questi asset. Il punto è la funzione che l’ambassador svolge dentro la strategia.
Una celebrity diventa davvero interessante quando aiuta il brand a costruire qualcosa che continuerà a possedere anche quando la collaborazione sarà terminata: un territorio culturale, un’associazione distintiva, un nuovo codice visivo, una nuova interpretazione del prodotto, una relazione con una community. Persino un nuovo modo di raccontare la propria origine.
La celebrity dovrebbe quindi essere un ponte verso la rilevanza, non la rilevanza stessa. Ed è qui che alcuni casi diventano molto più interessanti di altri.
Zegna mostra cosa succede quando il volto cinese rafforza il brand invece di sostituirlo
Zegna ha nominato William Chan Global Brand Ambassador nel gennaio 2026, dopo una relazione con l’attore iniziata già nel 2018. La collaborazione è stata portata anche sul mercato globale, con il debutto di Chan alla sfilata Zegna di Milano e con il film Lead by Legacy, costruito intorno a famiglia, patrimonio e continuità.
William Chan rende Zegna culturalmente rilevante per un pubblico cinese, ma Zegna non deve diventare “il brand di William Chan”. La celebrity viene inserita dentro una storia che appartiene alla maison: quella dell’Italia, della famiglia, dell’eredità e del modo in cui questi elementi possono essere reinterpretati contemporaneamente in Cina e nel resto del mondo.
È una differenza strategica sottile, ma importante. Il brand non sta chiedendo all’attore di prestargli un’identità. Sta usando la relazione per rendere la propria identità più potente. Questo è il tipo di investimento che può sopravvivere all’ambassador.
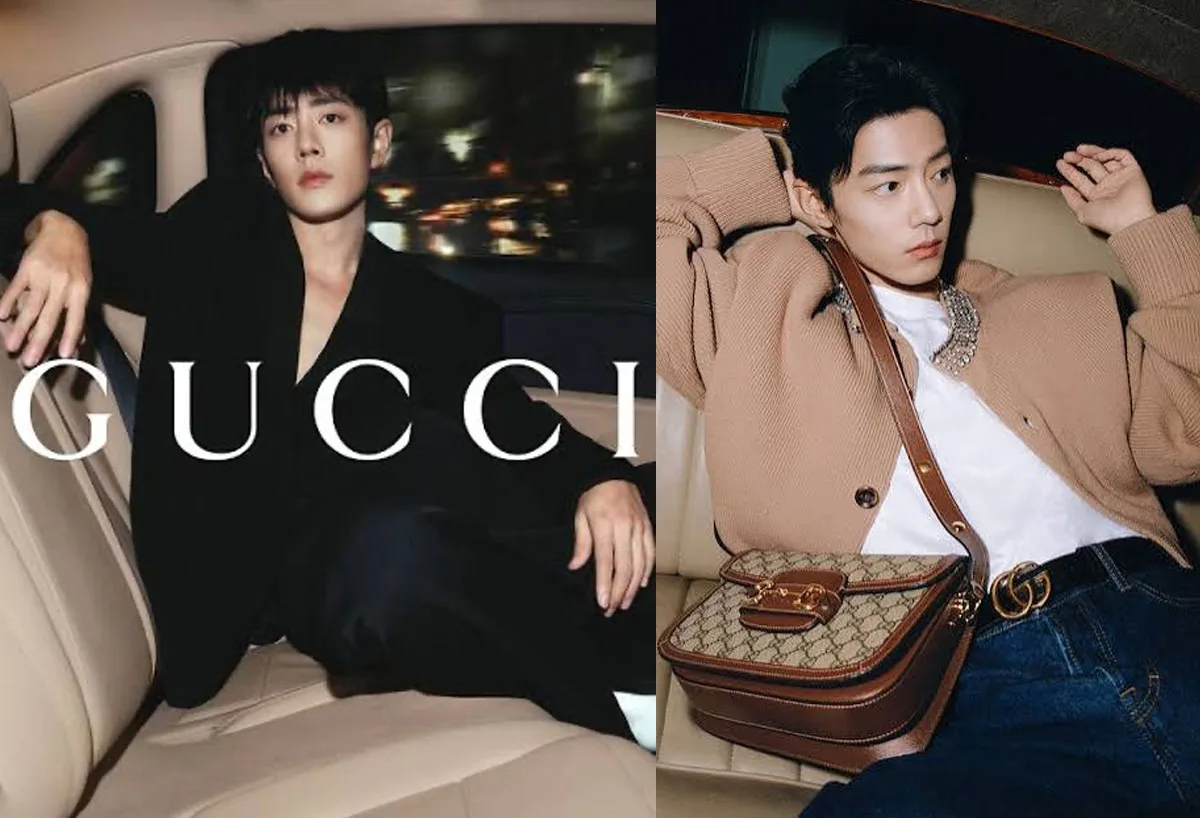
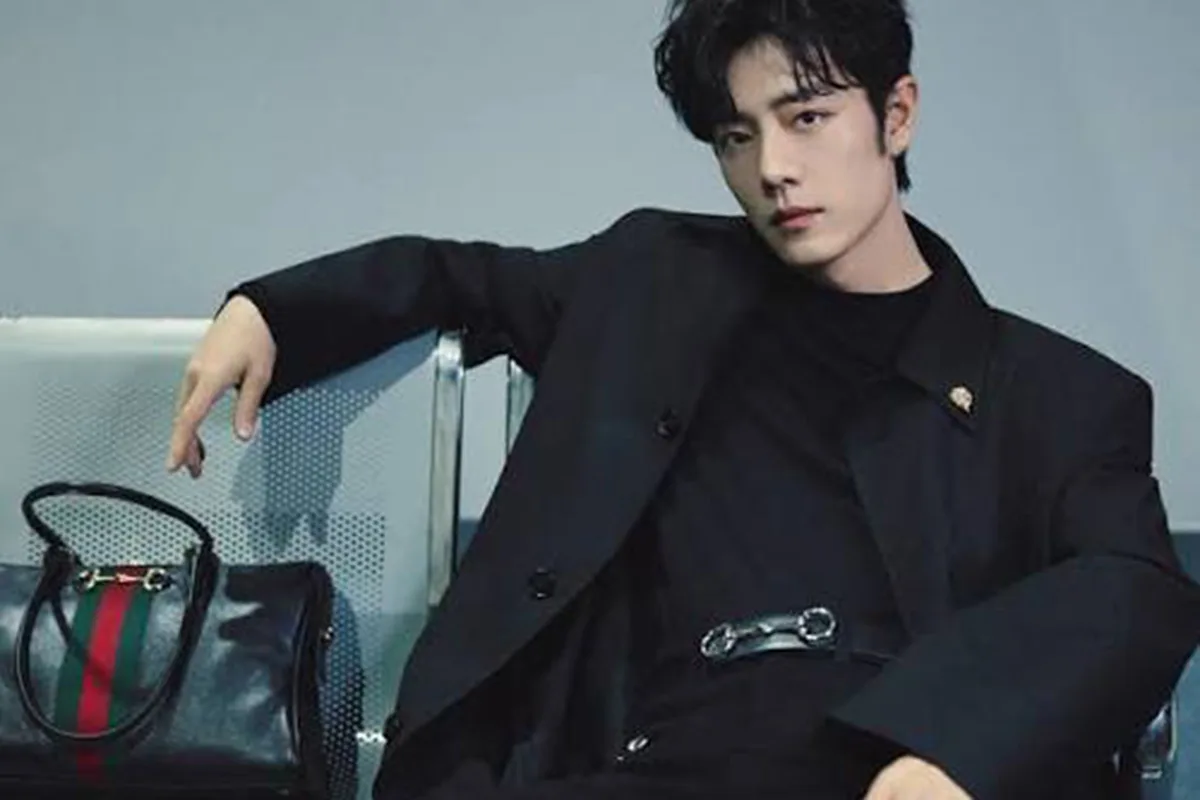
Xiao Zhan, Global Brand Ambassador di Gucci, nei fotogrammi di una campagna per la maison. (Immagine: Gucci).
Il problema di Gucci non si risolve mettendo un altro volto su una borsa
Torniamo a Gucci. Quando un brand arriva a intervenire sul prezzo mentre il mercato discute contemporaneamente di valore, aspirazionalità e perdita di domanda, la questione riguarda l’intero sistema dell’offerta. Gucci non deve tornare soltanto nel campo focale dei consumatori cinesi, ma dentro la loro percezione del valore.
Xiao Zhan è l’attuale volto di Gucci e può aiutare moltissimo nella prima parte. Può rendere desiderabile un prodotto, rimetterlo nella conversazione, riattivare una community, generare contenuti e riportare traffico verso il brand. Ma non può decidere da solo se quel prodotto vale il prezzo richiesto.
Quella decisione nasce dall’insieme: prodotto, design, heritage, distribuzione, esperienza, esclusività, cultura, prezzo e, soprattutto, dalla coerenza fra ciò che il brand promette e ciò che il consumatore percepisce. Se questi elementi si indeboliscono e Xiao Zhan rimane l’elemento più forte della comunicazione, il rischio è che il brand finisca per diventare il supporto dell’endorsement, anziché l’endorsement il supporto del brand.
Cosa rimane del lusso in Cina quando l’idol se ne va?
Il mercato cinese sta quindi mettendo i brand di lusso europei davanti a una prova molto ardua. Possono continuare ad affittare attenzione oppure usare quell’attenzione per ricostruire un valore che appartenga davvero alla marca. La differenza non si misura nel numero di follower dell’ambassador, nelle visualizzazioni della campagna o nella quantità di hashtag generati. Si vede il giorno in cui il contratto finisce.
Se il consumatore continua a desiderare il prodotto, hai costruito brand equity. Se smette di farlo perché il volto che lo rendeva desiderabile è passato altrove, hai comprato una campagna.
Mentre il mercato diventa più difficile, i brand di lusso stanno aumentando l’investimento nella cosa più facile da misurare, l’attenzione, proprio quando avrebbero bisogno di ricostruire quella più difficile da comprare: la rilevanza.